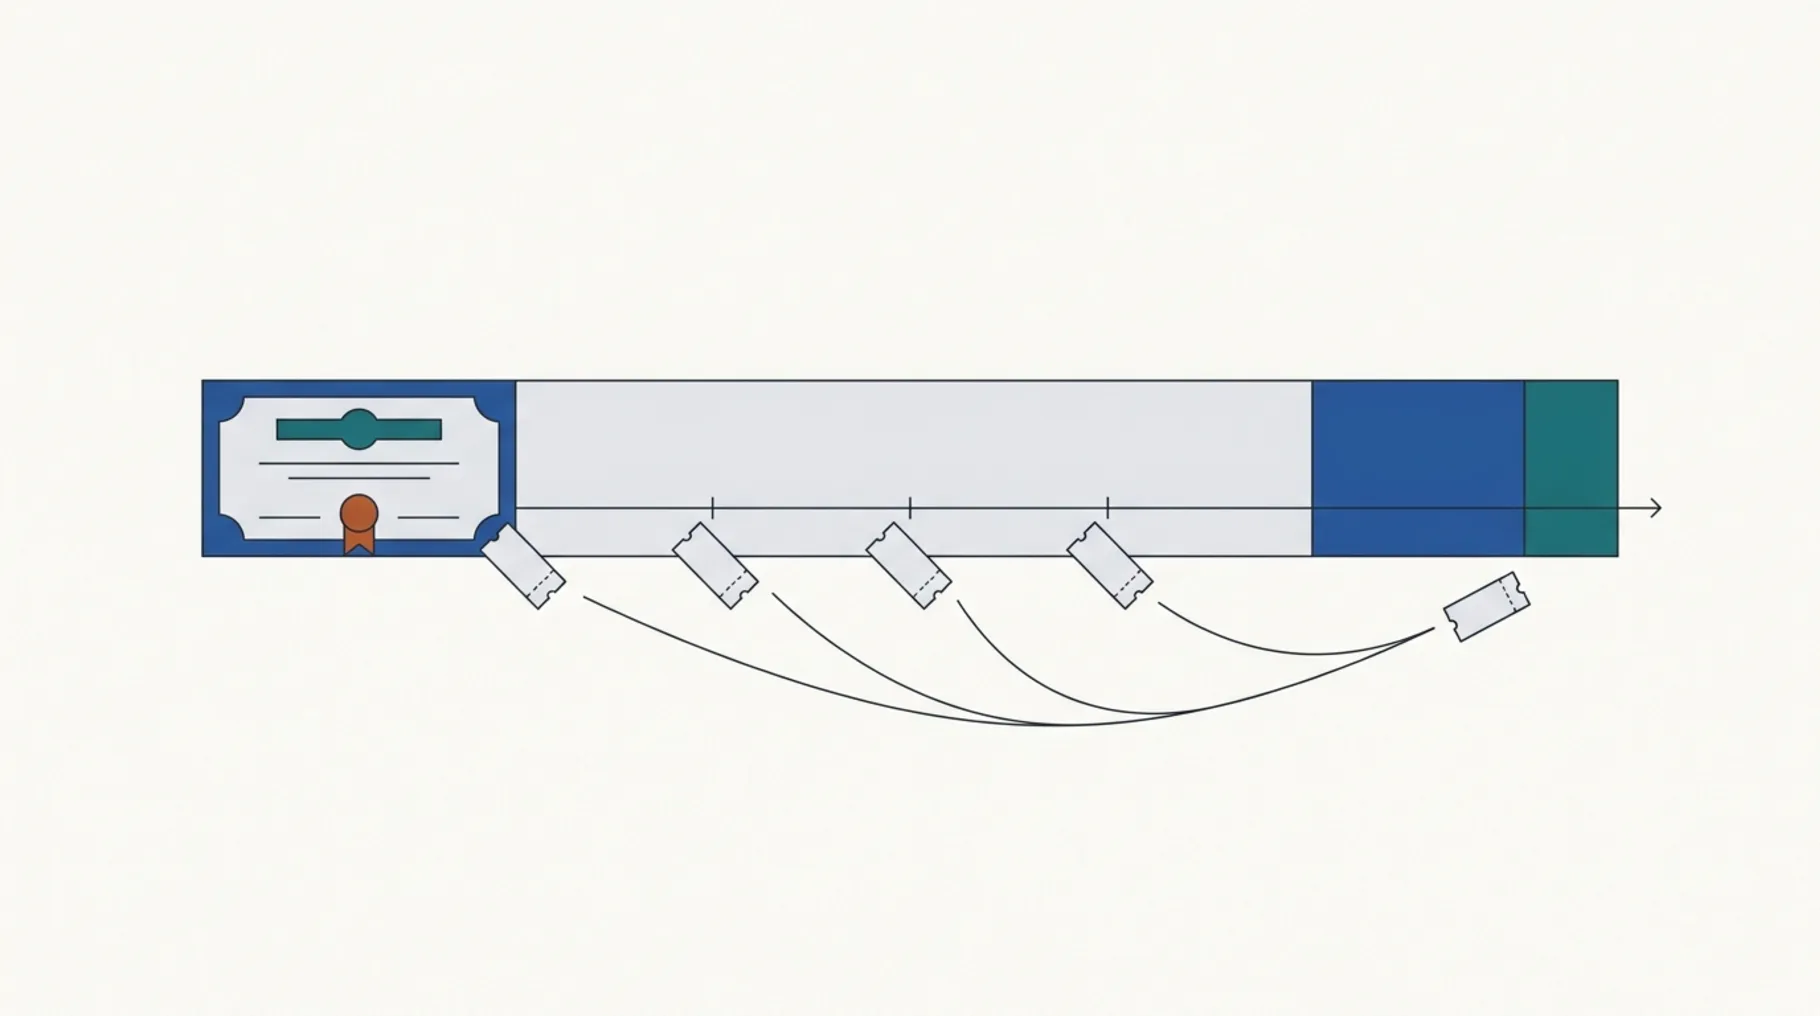
Доходность к погашению: что это и как посчитать вручную
Чем доходность к погашению отличается от ставки купона и текущей доходности, что такое НКД и как проверить расчёт вручную — на двух условных облигациях.


Эффективная годовая доходность облигации (YTM), если купить её по заданной цене и держать до погашения.
Доходность к погашению (YTM) — такая эффективная годовая ставка y, при которой сумма всех будущих выплат, приведённых к дню покупки, равна затратам: Σ Поток / (1 + y)t = Затраты, где t — число дней от покупки до выплаты, делённое на 365. Уравнение решается подбором: простого «прямого» ответа у него нет.
Если облигацию покупают между купонами, продавцу доплачивают накопленный купонный доход (НКД) — ту часть купона, которую он «заработал», пока держал бумагу. Купон за период C = N · r / 100 / k; даты купонов отсчитываются назад от даты погашения с шагом 12 / k месяцев. Затраты — (N · Ц / 100 + НКД) · (1 + m / 100). Текущая доходность —C · k / (N · Ц / 100).
Пример. Номинал 1 000 ₽, купон 9 % два раза в год, покупка 10.12.2026, прошлый купон был 15.06.2026, следующий — 15.12.2026.
НКД не потерян: 15.12.2026 придёт полный купон 45,00 ₽, и уплаченные 43,77 ₽ вернутся через 5 дней.
Подбором по всем 8 выплатам получается YTM ≈ 8,85 % годовых; текущая доходность 90,00 / 1 010,00 ≈ 8,91 %; доход за весь срок — 306,23 ₽ до налога, на одну облигацию.
Чем доходность к погашению отличается от ставки купона и текущей доходности, что такое НКД и как проверить расчёт вручную — на двух условных облигациях.
Почему корпоративные облигации обещают больше государственных, что такое кредитный риск и рейтинг, что закон считает нарушением и как снизить риск.
Что такое лесенка облигаций, какие задачи она решает и как собрать её по шагам: распределение суммы по срокам, расчёт на условном примере, риски и ошибки.