Сложный процент — это не «секрет богатых», а обычная арифметика: доход начисляется не только на вашу сумму, но и на прежний доход. Для новичка полезнее всего один вывод из неё: срок и регулярность пополнений влияют на результат сильнее, чем размер стартовой суммы. Ниже — цифры, которые можно перепроверить самому.
Везде в статье использована ставка 10 % годовых. Это допущение для арифметики, а не ожидаемая доходность рынка и не обещание. Реальная доходность бывает и выше, и ниже, и отрицательной. Поменяйте ставку в калькуляторе и посмотрите, как изменится картина.
Зачем это знать
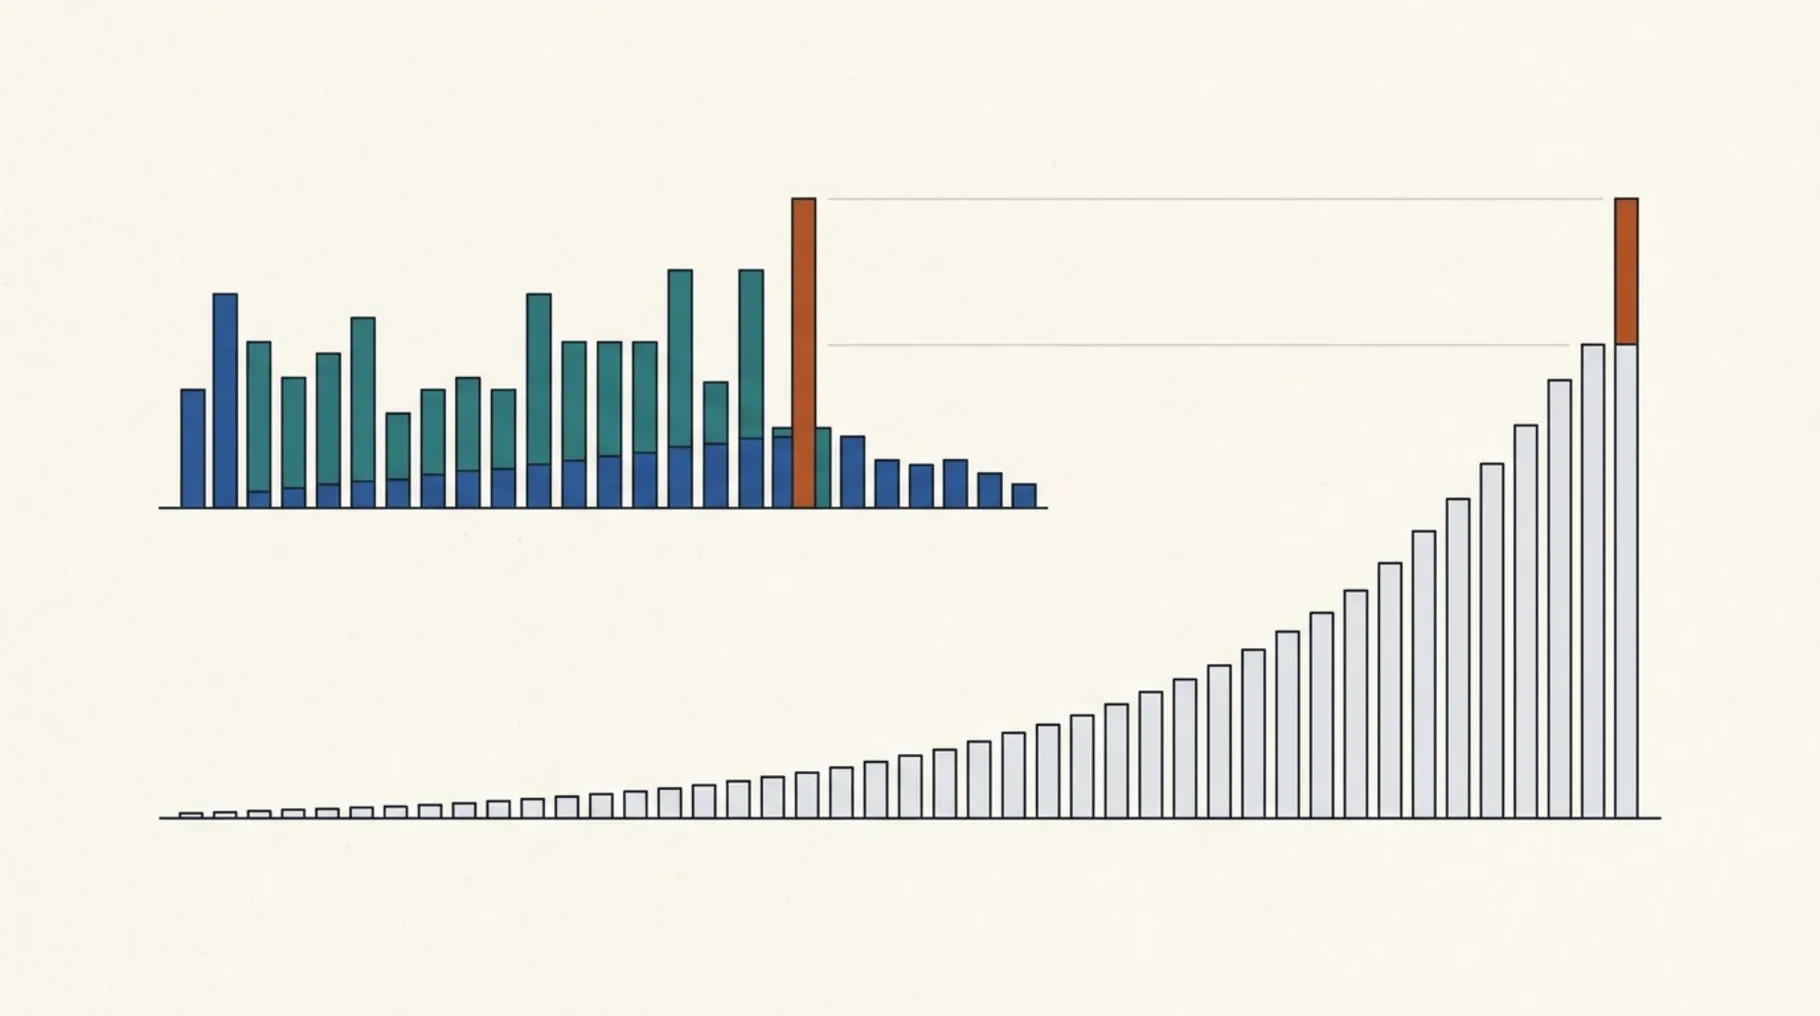
Большинство людей смотрят на инвестиции через вопрос «сколько нужно, чтобы начать». Вопрос честнее звучит так: «сколько лет у меня есть». Когда доход добавляется к сумме и сам начинает приносить доход, рост идёт не по прямой, а по кривой, которая в начале почти незаметна, а в конце резко идёт вверх.
Поэтому подход полезен тем, кто копит на долгую цель: пенсию, крупную покупку через 15–20 лет, капитал для детей. Он почти бесполезен для цели «накопить за год»: на короткой дистанции кривая ещё не успевает изогнуться, и решает не процент, а сумма взносов.
Простой и сложный процент
При простом проценте доход каждый год считается только от исходной суммы. При сложном — от суммы вместе с уже начисленным доходом.
Возьмём 1 000 000 ₽ на 20 лет под 10 % годовых.
- Простой процент: каждый год +100 000 ₽, за 20 лет получается 1 000 000 + 20 × 100 000 = 3 000 000 ₽.
- Сложный процент с ежемесячным начислением: 7 328 074 ₽.
Разница — в 2,4 раза, хотя вложено одно и то же. Всё, что выше трёх миллионов, — доход на доход.
Формула для суммы с регулярными пополнениями выглядит так, но считать её руками незачем:
итог = P × (1 + i)^n + D × ((1 + i)^n − 1) / i,
где P — стартовая сумма, D — ежемесячный взнос, i — месячная ставка (годовая, делённая на 12 и на 100), n — число месяцев.
Время против суммы
Теперь главное сравнение. Человек вносит по 10 000 ₽ в месяц, начисление ежемесячное, ставка условные 10 %.
| Сценарий | Внесено | Итог |
|---|---|---|
| 10 000 ₽ в месяц, 20 лет | 2 400 000 ₽ | 7 593 688 ₽ |
| 10 000 ₽ в месяц, 30 лет | 3 600 000 ₽ | 22 604 879 ₽ |
| 20 000 ₽ в месяц, 15 лет | 3 600 000 ₽ | 8 289 407 ₽ |
Расчёт: калькулятор fxcraft, ежемесячное начисление, пополнение в конце месяца.
Смотрим на вторую и третью строки. Внесено поровну — 3,6 млн ₽. Но тот, кто вносил вдвое меньше, зато вдвое дольше, получил в 2,7 раза больше. Дополнительные десять лет с 20 до 30 добавляют около 15 млн ₽ к результату, хотя сами взносы за это время выросли лишь с 2,4 до 3,6 млн.
Это не значит, что суммой можно пренебречь: 20 000 ₽ в месяц за 15 лет всё равно дают больше, чем 10 000 ₽ за 20. Смысл в другом: каждый год отсрочки старта стоит дороже, чем кажется. Самые дорогие годы — последние, а до них нужно дожить в рынке.
Откуда берётся эффект
Полезно посмотреть не на итог, а на его состав. Те же 10 000 ₽ в месяц под условные 10 %, но на разных сроках:
| Срок | Внесено | Итог | Доля дохода в итоге |
|---|---|---|---|
| 10 лет | 1 200 000 ₽ | 2 048 450 ₽ | около 41 % |
| 20 лет | 2 400 000 ₽ | 7 593 688 ₽ | около 68 % |
| 30 лет | 3 600 000 ₽ | 22 604 879 ₽ | около 84 % |
Расчёт: калькулятор fxcraft, ежемесячное начисление, пополнение в конце месяца.
На десяти годах большая часть итога — ваши собственные деньги, и разговор о «магии процента» преждевременен. На тридцати почти пять шестых итога составляет доход, а не взносы. Именно поэтому у новичка ощущение, что «ничего не растёт»: первые годы кривая пологая, и терпение здесь такая же часть плана, как сумма взноса.
Математика эффекта и формулы с выводом — в справке формула сложного процента.
Инфляция: номинальная и реальная сумма
Итог из калькулятора — номинальный, то есть в рублях того дня, когда вы его получите. Купить на них можно меньше, чем сегодня. Чтобы понять покупательную способность, итог делят на накопленную инфляцию.
Снова допущение: пусть инфляция 4 % в год, тоже условно. Тогда 7 328 074 ₽ через 20 лет — это примерно 3 344 437 ₽ в сегодняшних деньгах. Больше половины красивой цифры съедает рост цен.
Отсюда практический вывод: сравнивать надо не ставку с нулём, а ставку с инфляцией. Калькулятор умеет показывать реальную сумму, если заполнить поле инфляции.
Как считать доход с учётом инфляции, подробно описано в статье реальная доходность.
Что портит расчёт
Калькулятор считает идеальный мир. В настоящем есть четыре вещи, которые его портят.
Налог. С дохода от инвестиций обычно нужно платить НДФЛ, и это уменьшает итог. Ставки и правила зависят от вида дохода и меняются, поэтому в этой статье цифр по налогам нет — смотрите актуальный Налоговый кодекс и сайт ФНС и считайте отдельно.
Комиссии. Плата за обслуживание, управление, сделки. Она кажется мелкой — доля процента в год, — но при сложном проценте комиссия тоже накапливается. Разница в доходности на дистанции 30 лет заметна: например, при 8 % вместо 10 % (два процентных пункта) тот же взнос 10 000 ₽ в месяц даёт 14 903 594 ₽ вместо 22 604 879 ₽.
Непостоянная доходность. В примерах ставка ровная каждый год. В жизни годы бывают отличными, нулевыми и убыточными, и средняя за период не равна тому, что будет в любой конкретный момент. Порядок хороших и плохих лет влияет на итог, особенно когда деньги вы собираетесь вывести в конкретный срок.
Перерывы в пополнениях. Отпуск, кризис, новый кредит — и взносы останавливаются. Модель этого не знает. Если вы пропустили пять лет из тридцати, считайте эти сценарии отдельно, а не просто вычитайте пять лет.
Частые ошибки
- Ждут «подходящей суммы». Откладывать старт до момента, когда можно вносить много, — самая дорогая ошибка: потерянные годы не вернуть увеличенным взносом.
- Сравнивают доходность с нулём. Итог 7 млн ₽ звучит внушительно, пока не поделишь его на инфляцию.
- Принимают условную ставку за обещание. Ставка из примера — не прогноз. Если строить план на «10 % каждый год», он сломается при первой же плохой серии лет.
- Забывают про налог и комиссии. В итоговой цифре калькулятора их нет, и реальный результат будет ниже.
- Считают проценты в голове. Человеческая интуиция линейна, а сложный процент — нет; интуиция стабильно занижает результат на длинной дистанции. Проверить проще калькулятором, чем спорить с самим собой.
- Путают срок и число пополнений. Год вложений с одним взносом и год с двенадцатью — разные вещи. В модели важна регулярность.
Как применить это к своему плану
Для начала выберите срок, который у вас реально есть, и посильный ежемесячный взнос — не рекордный, а такой, который вы сможете вносить без перерывов. Посчитайте три варианта: осторожную ставку, среднюю и нулевую. Нулевой вариант показывает, сколько вы просто отложите, и служит нижней планкой: всё, что выше, — приятная добавка, а не основа плана. Затем добавьте инфляцию и посмотрите на реальную сумму. Если цель после этого всё ещё достижима — план разумный, если нет — менять нужно срок или взнос, а не верить в более высокую ставку.
Короткий вывод
Сложный процент вознаграждает тех, кто начал раньше и не бросил, а не тех, кто вложил больше за один раз. Прежде чем строить план, посчитайте несколько сценариев по сроку и взносу, добавьте инфляцию и поправку на налог и комиссии. Это не рекомендация что-либо покупать: только арифметика, которую вы можете проверить сами.
Посчитать свой вариант
- Калькулятор сложного процента — введите свою стартовую сумму, ежемесячное пополнение, ставку и срок; добавьте инфляцию, чтобы увидеть реальную сумму.